
 Hallgasd meg!
A múlt héten ment körbe a hír, hogy bezár az Auróra. Bár a jobboldali nyilvánosság örömködött egy sort, hogy végre bezár a hazai woke kocsma, a dologban máshol keresendő a keserű irónia. Az Auróra ugyanis azért zár be, mert nemes egyszerűséggel eladja az épületet a tulajdonos, akitől eddig bérelték, márpedig a hazai lakhatási mozgalomként is felfogható Utcáról Lakásba Egyesület vagy A Város Mindenkié csoport is innen működött.
Ám a hazai politikára jellemző, hogy a lakhatási mozgalmunk is döntően emberi jogi alapon szerveződött, a hajléktalanok lakhatásának biztosításáért: az évenként megrendezett Lakásmenet legradikálisabb követelése is a szociális bérlakásépítés, amely rászorultsági alapon biztosítaná a lakhatást. Hogy a lakásínség elsődleges oka az ingatlanspekuláció, ami végső soron ahhoz vezetett, hogy az Aurórát is eladja a busás haszon reményében a tulaj, az már legfeljebb eme mozgalmak balszélein hangzott csak el, politikai harcként már nem merült fel.
Hogy Magyarországon lassan fenntarthatatlanná válik az ingatlanlufi, azt azonban már nemcsak a megveszekedett marxisták állítják, hanem a Magyar Nemzeti Bank nemrég kiadott lakáspiaci gyorsjelentéséből is szépen látszik. Az MNB persze azt vizsgálta, hogy az újonnan elindított Otthon Start hitelprogram miképpen érintette az ingatlanpiacot, és ebből két tendencia elég jól látszik:
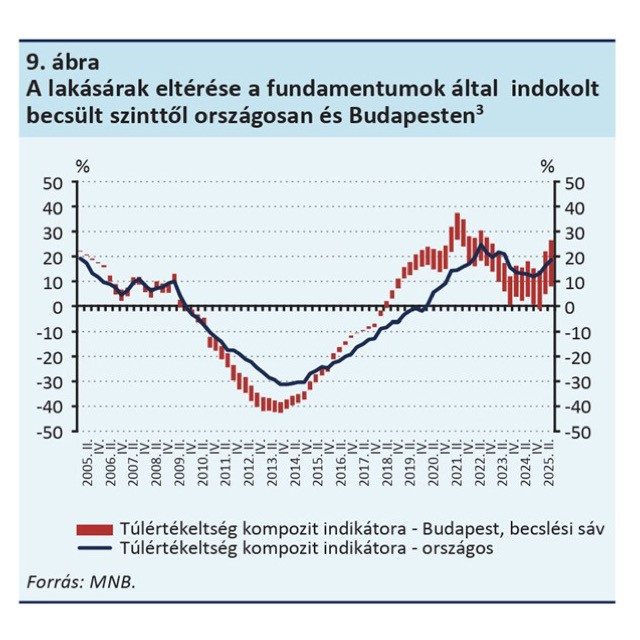
1. Az ingatlanok jelenleg jelentősen túlértékeltek, még a térség nagyobb városainak áremelkedéseihez viszonyítva is.
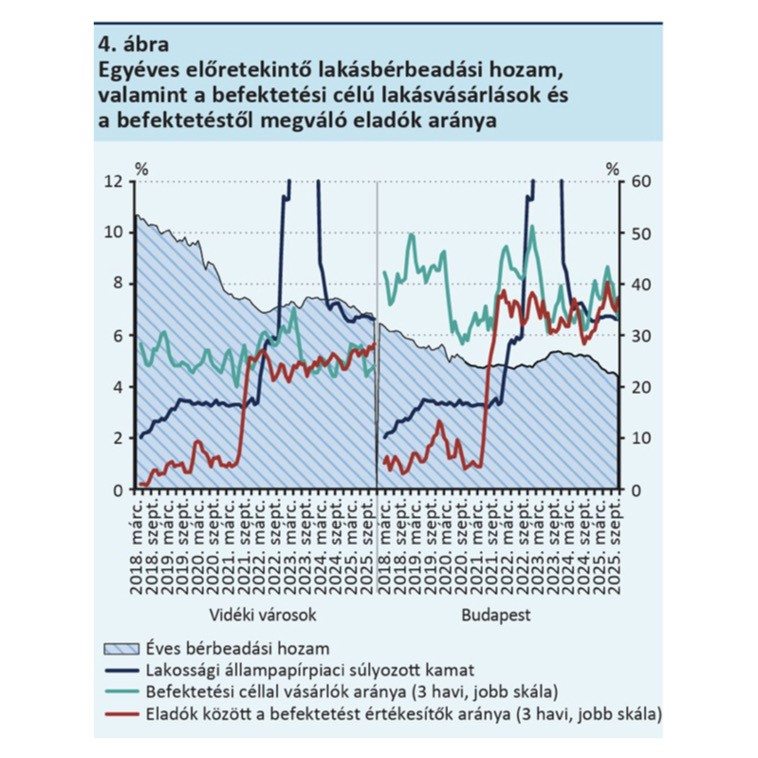
2. Bár 2025-ben eddig az ingatlanvásárlások 43%-a volt befektetési célzatú Budapesten, már az eladói oldalon is 41% a befektetők aránya, akik a mostani rallyt arra használják fel, hogy kiszálljanak.
A piacnak ez a sajátos viselkedése azt jelzi, hogy az eddigi ingatlanbefektetők óvatosabbra kapcsoltak, és most az új, 3%-os hitel hatására piacra lépők segítségével realizálják a nyereségüket.
Ugyanis az ingatlanok értéke maximum papíron annyi, amennyiért meghirdetik: a másik nagy kérdés, hogy mennyi likviditás van a rendszerben, azaz van-e elég ember, aki ezen az áron meg is veszi ezeket a lakásokat.
A krach ugyanis akkor jön, amikor a kereslet nem találkozik a kínálattal: azaz már a mostani árszintet is az állami hitelprogramok és kamattámogatás tartják fent azzal, hogy fűtik a keresletet, kvázi adófizetői pénzen kimentve az eddigi befektetőket.
A magyar ingatlantulajdonlással kapcsolatban pedig elhangzik, hogy az emberek 90%-a saját...
A teljes cikk elolvasásához jelentkezz be.