
Összefoglaló
A Pénzügyminisztérium október 6-án társadalmi egyeztetésre bocsátotta a szeptember végén bejelentett törvényjavaslatot, amely 2027. január 1-jétől ismét széles kör számára nyitja meg a tételes adózást. Az egyeztetés október 14-én zárul, a választást december 1-jétől lehet bejelenteni a NAV-nál. A javaslat öt ponton változtat érdemben. A főfoglalkozású kisadózó havi tételes adója 50 ezer forintról 100 ezer forintra emelkedik, 2028-tól pedig a minimálbér járulék- és szocho-tartalmához igazodik. Az éves bevételi keret 18 millióról 22 millió forintra nő. Újra lehet cégeknek és szervezeteknek számlázni, az ilyen bevételre azonban 15 százalékos kiegészítő adó jár, amelybe a befizetett tételes adó beszámít. A jogosulti kör kiterjed a mellékállásban vállalkozókra, a nyugdíjasokra és a nappali tagozatos hallgatókra, náluk a tétel havi 50 ezer forint, biztosítási jogviszony nélkül. Az ellátási alap 108 ezer forintról 317 ezer forintra, 2028-tól a mindenkori minimálbérre emelkedik. Az adónem neve is változik: kisadózó egyéni vállalkozók tételes adója lesz.
A csomag egyszerre oldja a 2022-es szigorítás legsérelmesebb pontját és terheli meg a konstrukciót egy kétszeres tételes adóval. A számok alapján a tervezet lényege egy csere: a magasabb belépőért teljes értékű, minimálbér-szintű társadalombiztosítás jár, a céges piac megnyitásáért pedig 15 százalékos, bevételarányos teher. Az egyenleg szakmailag vállalható, de a jogalkotó három kérdést nyitva hagy: a kis forgalmú vállalkozók belépőjét, a bevételi keret indexálását és a bújtatott foglalkoztatás elleni védelem ellenőrizhetőségét. A jelen formájában a javaslat a szélesítést rendben elvégzi, ezekre a minőségi kérdésekre viszont nem ad választ.
Mi változik a jelenlegi szabályokhoz képest
A jelenlegi kata 2022. szeptember 1-je óta szűk konstrukció. Főállású egyéni vállalkozó választhatja, aki kizárólag magánszemélyeknek számlázhat, havi 50 ezer forint tételes adót fizet, és évi 18 millió forint bevételig maradhat a rendszerben. Az e fölötti részre 40 százalékos különadó vonatkozik, a biztosítási ellátások alapja havi 108 ezer forint. Aki kifizetőtől szerez bevételt, elveszíti a kisadózói státuszt. A tervezet mindegyik paramétert megmozgatja.
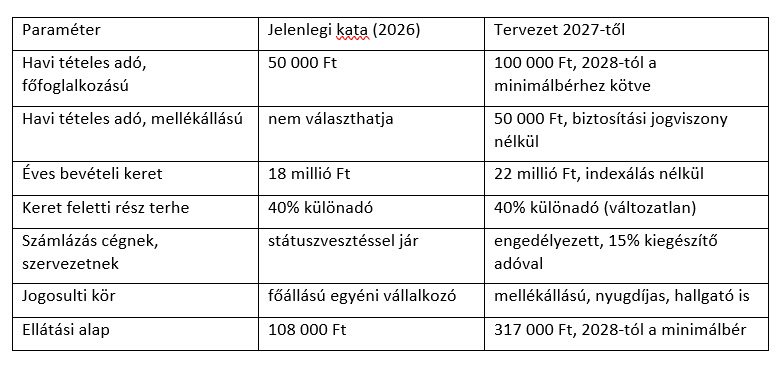
A kifizetői bevétel szabálya a tervezet legfontosabb újítása, ezért érdemes pontosan érteni. A kisadózó a cégektől, szervezetektől és más egyéni vállalkozóktól származó éves bevétele 15 százalékát veti össze az adóévre fizetett tételes adóval, és a különbözetet fizeti meg kiegészítő adóként a következő év február 25-ig. Egy egész évben 100 ezer forintot fizető főfoglalkozású kisadózónál ez azt jelenti, hogy évi 8 millió forint céges bevételig nincs többletteher, 8 és 22 millió forint között pedig a teljes közteher pontosan a céges bevétel 15 százaléka. A mellékállásúnál a töréspont 4 millió forint. A magánszemélyektől származó bevétel a kiegészítő adó alapjába nem számít bele.
Két kizáró szabály érdemel külön figyelmet. A kisadózói státusz megszűnik, ha a vállalkozó a munkáltatójától, illetve a munkaviszony megszűnését követő 24 hónapon belül a korábbi munkáltatójától vagy annak kapcsolt vállalkozásától szerez bevételt, mégpedig a bevétel megszerzését megelőző nappal. Megszűnik az adóév utolsó napjával akkor is, ha az éves bevétel legalább fele egyetlen kifizetőtől és a vele kapcsolt vállalkozásoktól származik; ezt a kisadózónak kell bejelentenie a következő év január 15-ig, a kifizetőre a tervezet adatszolgáltatási kötelezettséget nem telepít. A megszűnést követő tizenkét hónapban a konstrukció nem választható újra. A cégeknek történő számlázás tehát szabaddá válik, a valóságban viszont egy 50 százalékos koncentrációs korláton és egy 15 százalékos bevételarányos terhen keresztül szűrődik meg.
Fontos átmeneti elem, hogy a 2026. december 31-étől katás vállalkozók 2028 végéig a jelenlegi szabályok szerint adózhatnak. Náluk a havi tételes adó 2027-ben 75 ezer, 2028-ban 100 ezer forint, az ellátási alap pedig 161, majd 215 ezer forint, a keret marad 18 millió forint, és a céges számlázás továbbra is státuszvesztéssel jár. A régi konstrukció 2029. január 1-jén megszűnik, a benne maradók külön nyilatkozat nélkül átkerülnek az új rendszerbe. A megújított konstrukció választását 2026. december 1-jétől lehet bejelenteni a NAV felé.
Számszerű hatás egy jellemző vállalkozónál
Tegyük fel, hogy egy szoftverfejlesztő egyéni vállalkozó havi 1,5 millió forint bevételt ér el, kizárólag cégeknek dolgozik, és a jelenlegi szabályok szerint 45 százalékos költséghányad mellett átalányadózik. A számítás a 2026-ban hatályos paraméterekkel készült: 322 800 forintos minimálbérrel, 373 200 forintos garantált bérminimummal, az éves minimálbér felét kitevő adómentes jövedelemrésszel, 15 százalékos személyi jövedelemadóval, 18,5 százalékos társadalombiztosítási járulékkal és 13 százalékos szociális hozzájárulási adóval.
Az átalányadózásnál a jövedelem a bevétel 55 százaléka, azaz évi 9,9 millió forint. Ebből 1,94 millió forint adómentes, a maradék 7,96 millió forint után 1,19 millió forint személyi jövedelemadó, 1,47 millió forint járulék és 1,04 millió forint szociális hozzájárulási adó jár, együtt évi 3,70 millió forint, havi 309 ezer forint. Ez a bevétel 20,6 százaléka. A már elfogadott 2027-es, 50 százalékos költséghányaddal ugyanez 3,28 millió forint, a bevétel 18,2 százaléka.
Ugyanez a vállalkozó az új kata-rendszerben évi 1,2 millió forint tételes adót és 1,5 millió forint kiegészítő adót fizet, együtt 2,7 millió forintot, ami a bevétel pontosan 15 százaléka. Az átalányadózáshoz képest a megtakarítás a 2026-os szabályokkal évi egymillió forint, a 2027-es költséghányaddal már csak 580 ezer forint. Ha ugyanezt a bevételt magánszemélyektől szerezné, a teher a tételes adóra évi 1,2 millió forintra zsugorodna, ami a bevétel 6,7 százaléka, a megtakarítás pedig 2,1-2,5 millió forintra nőne. A tervezet tehát két különböző adónemet rejt egy név alatt: a lakossági szolgáltatónak tételes adót, a céges beszállítónak 15 százalékos, bevételarányos adót kínál.
A kisadózó családi kedvezményt a tételes és a kiegészítő adóból nem érvényesíthet, a tervezet erre nem ad módot, az átalányadózó viszont a személyi jövedelemadóból és a járulékból is élhet vele. Két gyermek után ez 2026-ban havi 80 ezer, évi 960 ezer forint, vagyis egy kétgyermekes, cégeknek dolgozó vállalkozónak a fenti példában az átalányadózás a kedvezőbb forma. A helyi iparűzési adó mindkét konstrukcióban a bevételi sáv szerinti egyszerűsített alapon fizethető, ezért az összevetésből kihagyható.
A tételes adó bevételarányos súlya erősen függ a forgalomtól. Céges bevételnél havi 300 ezer forintnál, azaz évi 3,6 milliónál a teher 33 százalék, 500 ezernél 20 százalék, havi 667 ezer forinttól, vagyis a 8 milliós töréspont felett egységesen 15 százalék. Lakossági bevételnél a súly folyamatosan csökken: havi 500 ezer forintnál 20, 800 ezernél 12,5, az éves keretet éppen kihasználó havi 1,833 milliónál 5,45 százalék. A kata tehát a nagy forgalmú, anyagjellegű költséget alig felmutató lakossági szolgáltatónak kedvez a legjobban, a kis forgalmú vállalkozónak a legkevésbé.
A jelenlegi havi 50 ezer forint évi 600 ezer forint, a 2027-es 75 ezer forint 900 ezer, a főfoglalkozású új tétel pedig 1,2 millió forint. Aki eddig katás volt, annak a kötelezettsége 2028-ra megduplázódik, az ellátási alapja viszont a régi rendszerben a kétszeresére, az újban a háromszorosára nő. Az indoklás ezt az arányosságot külön ki is mondja. A csere lényege ezért a magasabb adóteherért kapott magasabb szociális jogosultság, adócsökkentésnek a számok alapján nem nevezhető. A 100 ezer forintos tétel lényegében a minimálbér utáni járulék és szociális hozzájárulási adó összege: 322 800 forint 31,5 százaléka 101 682 forint, 2028-tól a tervezet már kifejezetten így számítja, a 317 ezer forintos ellátási alap pedig ebből van visszaszámolva. A kamara számítása szerint 2013 és 2027 között a forint értékvesztése nagyjából 80 százalék, így a 100 ezer forint reálértéken az induló 50 ezer forint közelében van.
A keret feletti sávot is érdemes megnézni. A 22 millió forintos keret havi 1,833 millió forintnak felel meg. Aki éves szinten 23 millió forintot számláz, annak az egymillió forintos többletre 400 ezer forint különadót kell fizetnie, ami a teljes bevételének csaknem 1,7 százaléka, miközben a keret feletti részre kiegészítő adó már nem jár. A küszöb átlépése törésszerű, ezért a keret körül tervező vállalkozó a megbízásait megosztva, akár két adóévre ütemezve fogja számlázni; ezt a jogalkotónak eleve be kell kalkulálnia.
Egy 500 ezer forintos bruttó munkabérre a munkáltató havi 565 ezer forintot, évi 6,78 millió forintot fizet a szociális hozzájárulási adóval együtt, a munkavállaló évi 3,99 millió forintot kap kézhez, a különbözet, 2,79 millió forint az államé. Ha ugyanezt a feladatot egy kisadózó végzi évi 6 millió forintért, a cég 780 ezer forintot takarít meg, a vállalkozó 810 ezer forinttal többet visz haza, a költségvetés pedig 1,59 millió forinttal kevesebbet kap, mert a 6 millió forintos céges bevétel a 8 milliós töréspont alatt van, és csak a tételes adó terheli. Ez a különbség a rendszer beépített tulajdonsága, szakpolitikai hibának aligha nevezhető, és pontosan ez az a csatorna, amelyen keresztül a konstrukció a munkaviszony kiváltására csábít. A tervezet két kizáró szabálya ezt az egy megbízós esetet papíron lezárja; a gyakorlat majd eldönti, hány második megbízó jelenik meg a bevételi nyilvántartásokban.
A 2022-es összeomlás tanulsága
Az új tervezet megítéléséhez ismerni kell, mennyire sérülékeny ez az adónem. A kata 2013. január 1-jén évi 6 millió forintos kerettel és havi 50 ezer forintos tétellel indult, amelyhez 81 300 forintos ellátási alap tartozott, az akkori 98 ezer forintos minimálbér 83 százaléka. A keretet 2017-ben 12, 2022 szeptemberében 18 millió forintra emelték. A rendszert 2015-ben 130 ezren, 2021-ben már 450 ezren választották, 2022 februárjában a létszám meghaladta a 455 ezret. A 2022. szeptember 1-jei szigorítás után a NAV 2023. januári adatai szerint 146 ezren maradtak az új katában, 210 ezren átalányadózásra, 79 ezren a vállalkozói jövedelemadózásra tértek át, 43 ezren pedig megszüntették a vállalkozói tevékenységüket. A konstrukció a 2021-es csúcsévben 195,8 milliárd forint költségvetési bevételt hozott, a központi költségvetés bevételeinek 1,1 százalékát.
az adóhivatal a konstrukció első közel tíz évében 6 511 kisadózót ellenőrzött, és összesen 9 milliárd forint adókülönbözetet tárt fel, ebből magára a tételes adóra 521 millió forint jutott, a kilenc év alatt befolyt 930 milliárd forintos katabevétel 0,06 százaléka. A probléma ezért az adónem jogszerű használatában rejlett: a Budapesti Kereskedelmi és Iparkamara 2022-es becslése szerint 100-150 ezer kisadózó dolgozhatott olyan konstrukcióban, amely valójában munkaviszonyt váltott ki. Ezt a jelenséget ellenőrzéssel nem lehet kezelni, csak a szabályozás tervezésével. A 2022-es gyógymód viszont messze túllőtt a célon: a valódi mikrovállalkozói réteg, azaz az anyagjellegű költség nélkül, saját munkájából élő szolgáltatók jelentős része is kiszorult.
A Magyar Kereskedelmi és Iparkamara 2026 júniusában a Pénzügyminisztériumnak átadott helyzetelemzése hat kockázati csatornát azonosított: a munkabér katás számlázását, az osztalékkivétel költségszámlán keresztüli átcsatornázását, a fiktív vagy túlárazott számlázást, a kihasználatlan keret továbbadását, a versenytorzítást és a hosszú távú nyugdíjtorzulást. A kamara ötféle modellt vázolt, köztük egy olyat, amelyben a céges számlák után 15 százalékos különadót a kisadózó, egy másikban 18 százalékot a megrendelő cég fizet. A tervezet az első változatot vette át. A volt munkáltatóra és a bevételi koncentrációra vonatkozó szabály jó irány, a megrendelői oldal bejelentési kötelezettsége, a kockázati jelzések és a NAV ellenőrzési küszöbértékei viszont a szövegben nem jelennek meg. Érdemes emlékezni arra is, hogy 2021-ben a jogalkotó már próbálkozott a kifizetői oldallal: az egy kifizetőtől évi 3 millió forint felett kapott bevétel után a cég fizetett 40 százalékos adót. Ezt a szabályt a kamara könnyen kijátszhatónak minősítette, a tervezet pedig a teher 15 százalékos, a kisadózóra telepített változatát választotta.
Nemzetközi mérce: az olasz átalányadó-rendszer
Érdemes összevetni a magyar keretet az Európai Unióban működő legközelebbi rokonnal, az olasz regime forfettarióval. Az olasz rendszer a magyar katához hasonlóan egyszerű adminisztrációt kínál a kisvállalkozóknak: a jövedelmet ágazati jövedelmezőségi együtthatóval számítja a bevételből, a szellemi szabadfoglalkozásúaknál a bevétel 78 százalékát tekinti jövedelemnek, és erre 15 százalékos egykulcsos adót vet ki, az indulást követő öt évben 5 százalékot. Az adó mellé a nyugdíjjárulék is jön, amely a külön nyugdíjpénztárral nem rendelkezőknél a jövedelem 26,07 százaléka, így a teljes teher a bevétel nagyjából negyede-harmada. A felső korlát 2026-ban 85 ezer euró, ami a mai 365 forintos árfolyamon 31 millió forint. A keret átlépésekor nincs sávos többletteher, a vállalkozó egyszerűen kiesik a rendszerből: 85 ezer euró felett a következő évtől, 100 ezer euró felett azonnal, ugyanabban az adóévben.
A bevételi keret tehát nemzetközi összevetésben nem szűk: az olasz limit a magyarnál nagyjából 40 százalékkal magasabb, miközben az olasz gazdaság árszínvonala és bérszintje is lényegesen magasabb. Az olasz példa a keret nagyságánál többet mond a rendszerhez való viszonyulásról. Az olasz jogalkotó a széles hozzáférést a jövedelemhez igazodó kulccsal és a kilépés törésszerű, de kiszámítható szabályával tartja kézben. A magyar tervezet a lakossági bevételnél a tételes logikát, a céges bevételnél a 15 százalékos, bevételarányos adót alkalmazza, és ezzel a céges szegmensben lényegében az olasz kulcsot veszi át, csak éppen a nyugdíjjárulék nélkül.
Van egy másik, közvetlen párhuzam is. Olaszországban a rendszer szűrője elsősorban az összeférhetetlenségi szabály: aki az előző évben 35 ezer euró feletti munkabért ért el, vagy a tevékenységét túlnyomórészt a jelenlegi munkáltatója, illetve az előző két adóév munkáltatói és a hozzájuk köthető személyek felé végzi, eleve kizáródik. A magyar javaslat két kizáró szabálya ezt a logikát szinte szó szerint követi: a volt munkáltató két éven belül, az egy megrendelőtől származó bevétel túlsúlya pedig az éves bevétel felénél zár ki. Az olasz tapasztalat szerint a szabály valóban szűkíti a munkaviszony kiváltásának terét, feltéve, hogy a teljesülését az adóhatóság a kifizetői adatokból ellenőrzi, és nem egyedül a vállalkozó nyilatkozatára bízza.
Kritikus pontok
Társadalombiztosítási alap
Az ellátási alap 108 ezer forintról 317 ezer forintra, 2028-tól a minimálbérre emelése a tervezet legkevésbé vitatott, egyben legjobban megalapozott eleme. A jelenlegi alap a 2026-os minimálbér harmada, a 2013-as induláskor 83 százaléka volt. A különbség a nyugdíjszámításban is megjelenik: akinek a járulékalapja a minimálbér alatt marad, annál a szolgálati idő a nyugdíj összegének megállapításakor csak arányosan számít, egy katás év tehát ma nagyjából harmad évet ér. Az új alap ezt a hátrányt a főfoglalkozású kisadózóknál megszünteti, a régi rendszerben maradóknál viszont 2028-ban is fennmarad, mert a 215 ezer forintos alap a minimálbér kétharmada. A mellékállású kisadózó a tételes adóval nem szerez biztosítási jogviszonyt, ami a munkaviszony vagy a nyugdíj mellett vállalkozóknál rendben van. Ami hiányzik: a tervezet nem ad lehetőséget magasabb ellátási alap választására. Aki évi 20 millió forintot számláz, az is a minimálbér után szerez nyugdíjjogosultságot, pedig a 2013 és 2022 közötti konstrukcióban a 75 ezer forintos emelt tétel épp ezt a választást kínálta.
Infláció és fix összeg
A tételes adó 2028-tól a minimálbérhez kötődik, a bevételi keret viszont nominálisan rögzített 22 millió forint. Ez az aszimmetria a konstrukció csendes leértékelődését hozza: a teher évről évre a bérekkel nő, a keret helyben marad, így a bevételarányos teher és a 8 milliós töréspont is folyamatosan feljebb kúszik. A 22 millió forint 2026-ban az éves minimálbér 5,7-szerese; évi 10 százalékos béremelkedés mellett 2030-ra négyszeres alá csökken. A keret egybeesik az alanyi adómentesség 2027-es, 22 millió forintos értékhatárával, ez a határ azonban a már elfogadott menetrend szerint 2028-ban 24 millió forintra lép, a katakeret viszont a tervezet szerint nem követi. A 2013-as 6 millió forintos keret 2017-ig változatlan maradt, és a konstrukció története azt mutatja, hogy az időnkénti nagy ugrások helyett a kiszámítható, évenkénti igazítás tartja életben a rendszert.
Koncentrációs korlát
Az éves bevétel felére vonatkozó egy megrendelős korlát szakmailag indokolt, gyakorlatilag viszont nehezen tartható. Egy fordításra, tervezésre vagy szoftverfejlesztésre szakosodott vállalkozónak a piaca gyakran egy-két megbízóból áll, a szabály így a szakmai specializációt bünteti, a bújtatott foglalkoztatást pedig egy második megbízó beiktatásával meg lehet kerülni. A következmény is aránytalan: egyetlen jól sikerült év, amelyben egy nagy megbízás eléri az 50 százalékot, a következő teljes évre kizár a rendszerből, és tizenkét hónapos visszatérési tilalmat hoz. A tervezet a szabály teljesülésének bejelentését a kisadózóra bízza, miközben a NAV az online számlaadatokból a kifizetői koncentrációt magától is látja. A korlátot szerencsésebb lenne a tényleges foglalkoztatási viszony vizsgálatához kötni, például a kizárólagosság, az utasítási jog, a munkaidő-beosztás és a megbízó szervezetébe illeszkedés ismérveihez, ahogy az a munkaviszony megítélésénél egyébként is szokásos, a következményt pedig státuszvesztés helyett a koncentrált bevételrész magasabb adókulcsához.
A céges számlázás megnyitása
A cégeknek történő számlázás engedélyezése a tervezet legerősebb eleme, mert pontosan azt a korlátozást oldja, amely 2022-ben a legtöbb valódi vállalkozót kiszorította. A 15 százalékos kiegészítő adó miatt azonban a céges beszállítónak az új kata az átalányadózáshoz képest csak szerény, a bevételtől és az évtől függően évi 400 ezer és 1,4 millió forint közötti előnyt kínál, amit a 22 milliós keret, az 50 százalékos szabály, a 24 hónapos tilalom és a családi kedvezmény hiánya könnyen felemészt. A kormány által várt több mint 100 ezer belépő ezért nagyobb részben a lakossági szolgáltatók közül fog kikerülni, ahol a teher 5 és 7 százalék között marad. Kockázat ettől még marad: a 2022-es tapasztalat szerint a nagyvállalati HR-megoldások néhány hónap alatt alkalmazkodnak, ha egy adózási forma lehetővé teszi a járulékteher átstrukturálását. Az ellenszer a megbízói oldal bevonása a szabályozásba, a számlázás ismételt tiltása helyett.
Átalányadózás és verseny
Az új kata szükségszerűen versenyhelyzetbe kerül az átalányadózással, amelynek költséghányada 2026-ban 45, 2027-ben 50 százalékra nő, a főállású egyéni vállalkozók szocho-alapjának 112,5 százalékos szorzója pedig megszűnt. A két konstrukció a céges piacon fej fej mellett halad, a lakossági piacon a kata győz, a 80 százalékos költséghányadú szakmákban, például az építőipari kivitelezésnél vagy a fodrászatnál pedig az átalányadó ma is nagyjából ugyanannyiba kerül, mint az új tételes adó. Ez önmagában rendben van, a két konstrukció viszonyát azonban a jogalkotónak szándékosan kell kialakítania, a véletlenre bízni nem érdemes.
A hiányzó hatásvizsgálat
A tervezethez csatolt hatásvizsgálati lap 215 milliárd forint egyenlegrontó és 275 milliárd forint egyenlegjavító hatást tüntet fel, együtt 60 milliárd forint javulást, de nem jelöli, hogy ezek éves vagy több évre összesített értékek, az érintettek létszámát nem adja meg, az elkészítésére fordított időt pedig két napban jelöli meg. Egy olyan adónemnél, amely a csúcsán 450 ezer embert és évi közel 200 milliárd forintot mozgatott, ez kevés. A javaslat parlamenti vitája előtt a jogalkotónak ki kell mondania, hány belépőre, mekkora bevételre és milyen szegmensekből számít.
Javaslat: kétlépcsős belépő és a megbízói oldal bevonása
Egyetlen paraméter mozgatásával a tervezet nem lesz jobb. A javaslatom az, hogy a jogalkotó a konstrukció két gyenge pontját, a kis forgalmú vállalkozók belépőjét és a bújtatott foglalkoztatás elleni védelem ellenőrizhetőségét kezelje együtt, a tervezet egyébként logikus szerkezetét pedig hagyja érintetlenül. Az alábbi táblázat a tervezet és a javaslat paramétereit veti össze.
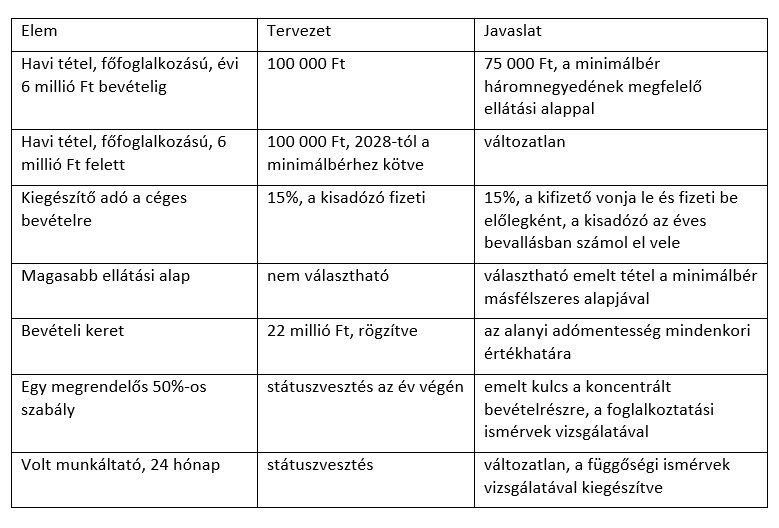
A logika egyszerű. Aki évi 6 millió forint alatt számláz, az jellemzően a saját megélhetését fedezi a bevételből, nála a 100 ezer forintos tétel a bevétel 20 százaléka fölé kúszik, 4 millió forintnál már 30 százalék, és a belépést visszafogja. Ebben a sávban a 75 ezer forintos teher a sáv tetején 15 százalékon tartja a közterhet, ami a visszatérést és az indulást érdemben segíti; az ára az arányosan alacsonyabb ellátási alap, ezt a cserét a vállalkozónak nyíltan kell vállalnia. A kamara júniusi anyagában is szerepelt egy hasonló, 6 millió forintos keretű szociális kata. A 6 millió forint feletti sávban a tervezet szerkezete rendben van: a lakossági bevételt a tételes adó, a céges bevételt 8 millió forint felett a 15 százalék terheli, ez már most is kétlépcsős rendszer.
A javaslatok a gyakorlatban
A tételes adó legyen kétlépcsős, a sávváltás a tárgyévi bevétel alapján, a kiegészítő adóval azonos módon, utólagos különbözetfizetéssel történjen, hogy a sávhatár körül ne keletkezzen törésszerű tehernövekedés.
A céges bevétel 15 százalékos kiegészítő adóját a kifizető vonja le és fizesse be előlegként, ahogy a kamara 18 százalékos változata és a 2021-es szabály is a megrendelőre telepítette a terhet; a tételes adó beszámítását a kisadózó az éves bevallásban érvényesítse. A kifizető így érdekeltté válik a szabály betartásában, a NAV pedig kifizetőnként látja, ki mennyit fizet kisadózóknak, és az 50 százalékos szabályt automatikusan ellenőrizheti.
A bevételi keret kövesse az alanyi adómentesség értékhatárát, amely 2027-ben 22, 2028-ban 24 millió forint. A két határ összekapcsolása egyszerű, kiszámítható, és megszünteti a tétel és a keret közötti indexálási aszimmetriát.
A kisadózó választhasson emelt tételt magasabb ellátási alappal, ahogy a 2022 előtti 75 ezer forintos konstrukció kínálta. Aki 22 millió forintig számláz, annak legyen módja a minimálbér másfélszerese után nyugdíjjogosultságot szerezni.
Az egy megrendelős szabály következménye ne a státuszvesztés legyen: a koncentrált bevételrészt terhelje emelt, például 25 százalékos kulcs, a kizárást pedig a jogalkotó kösse a foglalkoztatási ismérvek, az utasítási jog, a munkaidő-beosztás és a kizárólagosság vizsgálatához. A volt munkáltatóra vonatkozó 24 hónapos tilalmat tartsa meg, de egészítse ki ugyanezekkel az ismérvekkel, mert a puszta bevételi adat önmagában nem alkalmas a bújtatott foglalkoztatás kiszűrésére.
A parlamenti benyújtás előtt készüljön valódi hatásvizsgálat a várható belépők számáról, szegmensek szerinti bontásban, a költségvetési és a nyugdíjkassza-hatással együtt.
Zárásként érdemes kimondani, hogy a kata visszahozása kampányígéretként került a napirendre, és a jelenlegi javaslat ennek a vállalásnak a szakmai letisztázása. A szélesítés önmagában helyes cél, a négy évvel ezelőtti szűkítés valóban túl szigorúra sikerült. A konstrukció hosszú távú életképessége azonban azon múlik, hogy a belépés költsége arányos-e a vállalkozás méretével, és hogy a rendszer milyen hatékonyan zárja ki a munkaviszony kiváltását. Az itt javasolt kétlépcsős belépő és a megbízói oldal bevonása ezt a két kérdést egyszerre kezelné.
Borítókép: Kármán András pénzügyminiszter a kata, vagyonadó és ekho adózásról szóló elemzői háttérbeszélgetésen a Pénzügyminisztériumban 2026. október 8-án / fotó: MTI/Kocsis Zoltán
Bejelentkezés